
Accompagnement juridique et financement
Nous ne sommes ni avocats ni banquiers, et nous ne prétendons pas l’être. Notre rôle est de vous mettre en relation avec les bons professionnels, et de faire en sorte que leurs calendriers s’accordent avec celui de votre transaction.
Page mise à jour en août 2026.
Une transaction israélienne échoue rarement sur le prix. Elle échoue sur les calendriers : un financement instruit trop tard, une pièce non traduite, une attestation manquante. Notre travail est de faire tenir ces calendriers ensemble.
Le volet juridique
En Israël, l’avocat remplit le rôle du notaire français : il vérifie le titre, rédige le contrat, séquestre les fonds et fait enregistrer le transfert. Le choisir n’est pas une formalité.
- Un avocat pour vous, un pour le vendeur. Jamais le même. C’est la règle la plus importante de toute la transaction.
- Francophone, ou capable de vous expliquer chaque clause dans une langue que vous maîtrisez parfaitement.
- Habitué aux acquéreurs étrangers : procurations, traductions, transferts internationaux, conventions fiscales.
- Honoraires annoncés à l’avance, généralement entre 0,5 et 1,5 % du prix hors TVA.
Nous travaillons régulièrement avec plusieurs cabinets francophones et nous vous en présentons plusieurs. Vous restez entièrement libre de choisir le vôtre, y compris hors de nos recommandations. Ce que nous refusons, c’est qu’un client s’engage sans avocat, ou avec celui du vendeur.
Le volet financement
Le financement est le premier facteur de dérapage des calendriers. Nous le traitons avant la recherche, pas pendant la négociation.
-
Cadrage de la capacité réelle
Apport disponible, revenus, financement mobilisable en France, plafond réaliste côté israélien. Un budget financé, pas un budget espéré.
-
Ouverture du compte israélien
À lancer immédiatement : les délais et les justificatifs sont sous-estimés par presque tous les acheteurs.
-
Constitution du dossier d’origine des fonds
Pièces rassemblées et traduites pendant la recherche, pas au moment du premier appel de fonds.
-
Mise en concurrence
Courtiers et banques, avec comparaison de la structure du prêt — la répartition entre tranches compte davantage que le taux affiché d’une seule.
-
Calage sur l’échéancier
Nous négocions les délais du contrat en fonction du calendrier bancaire réel, et non l’inverse.
En France, la condition suspensive de financement est de droit dans la plupart des cas. En Israël, elle se négocie, et un vendeur peut la refuser sur un bien recherché. Si votre acquisition dépend d’un prêt, ce point doit être posé dès la négociation — pas découvert à la lecture du contrat.
Le volet fiscal, des deux côtés
C’est le seul sujet sur lequel nous recommandons systématiquement deux professionnels : un côté israélien, un côté français.
Côté israélien
Barème de taxe d’achat applicable à votre situation, choix du régime d’imposition des loyers, anticipation de la plus-value à la revente, arbitrage éventuel lié à un projet d’installation.
Côté français
Déclaration des comptes étrangers, traitement des revenus locatifs de source étrangère, patrimoine immobilier mondial, articulation avec la convention fiscale bilatérale.
Nous ne donnons pas de conseil fiscal, et nous nous méfions de tout intervenant du secteur immobilier qui en donnerait. Nous vous expliquons la mécanique et les ordres de grandeur pour que vous puissiez construire un budget — le calcul applicable à votre situation relève d’un professionnel, des deux côtés.
Questions fréquentes
Devez-vous choisir mon avocat ?
Non. Nous vous présentons plusieurs cabinets francophones avec lesquels nous travaillons régulièrement, et vous choisissez — y compris hors de nos recommandations. Ce que nous refusons, c’est que vous vous engagiez sans avocat ou avec celui du vendeur.
Touchez-vous une commission sur ces mises en relation ?
Notre rémunération est la commission d’agence sur la transaction. Si un accord commercial existait avec un partenaire, nous vous le dirions. Un intermédiaire qui ne dit pas comment il est payé est un intermédiaire dont il faut se méfier.
Quand faut-il commencer à s’occuper du financement ?
Avant de chercher un bien. L’ouverture d’un compte bancaire israélien, la constitution du dossier d’origine des fonds et l’instruction bancaire prennent ensemble plusieurs semaines. Découvrir ces délais après avoir signé un contrat est la cause d’échec la plus fréquente.
Puis-je utiliser mon notaire français ?
Pas pour la transaction elle-même, qui relève du droit israélien et d’un avocat israélien. Votre notaire français reste utile sur le volet patrimonial : régime matrimonial, succession, et établissement de la procuration si vous signez à distance.
Faites-vous du conseil fiscal ?
Non, et c’est délibéré. Nous vous donnons la mécanique et les ordres de grandeur pour construire un budget réaliste, et nous vous orientons vers un fiscaliste israélien et un conseil français. Un agent immobilier qui vous fait un calcul fiscal définitif engage votre argent sans engager sa responsabilité.
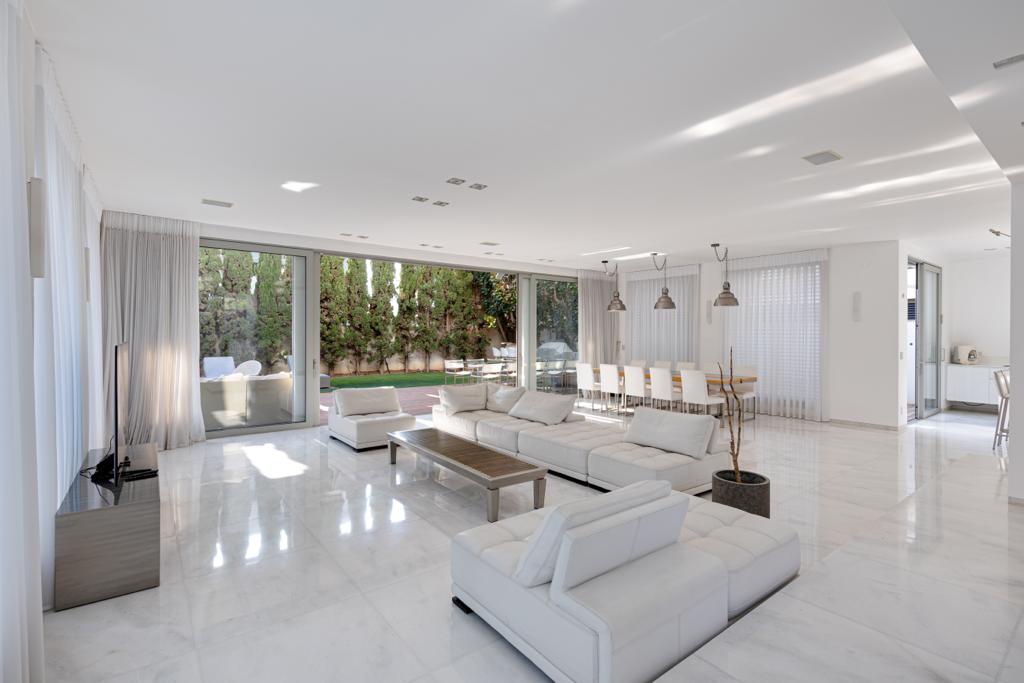
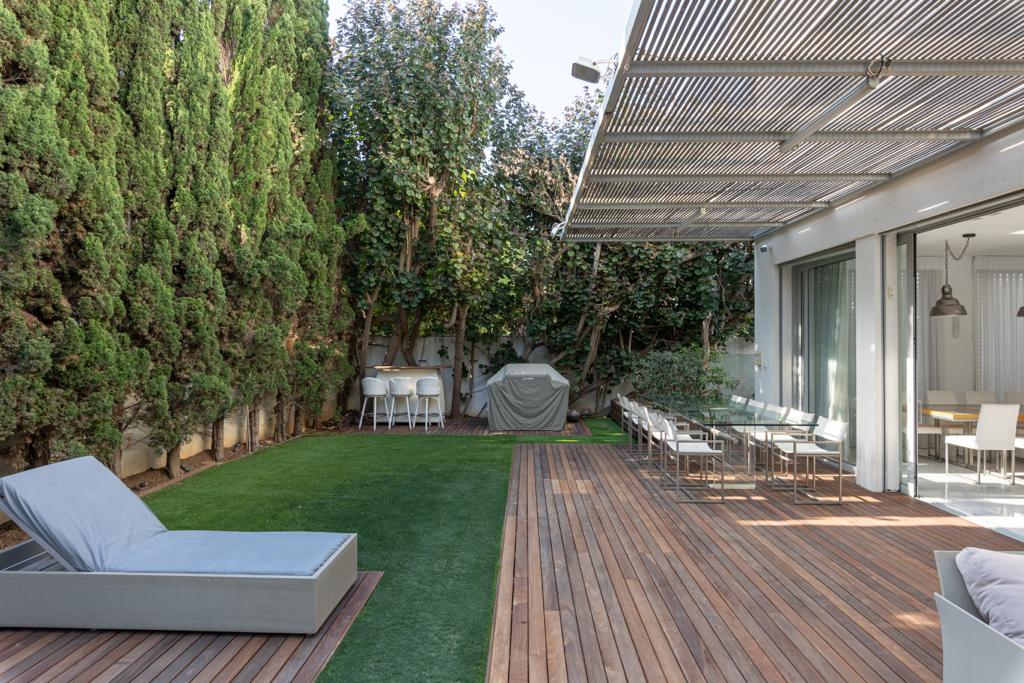
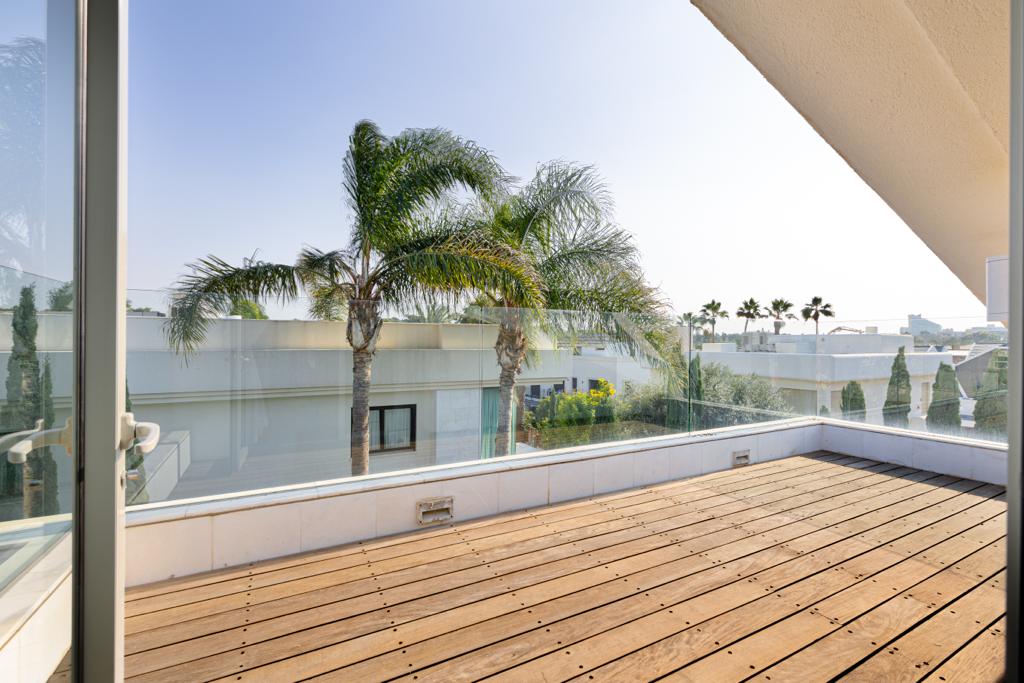
Photographies de biens suivis par CarineCo. Les surfaces et les prix varient d’un bien à l’autre.
Mettons les bons professionnels autour de votre dossier
Avocat, courtier, fiscaliste, expert : nous vous présentons des interlocuteurs francophones habitués aux dossiers franco-israéliens, et nous coordonnons leurs calendriers.
Book Appointment
Ceci se fermera dans 0 secondes